转化率计算公式Excel里分子分母怎么设
演示场景:月度经营会上,同一个"转化率",财务算出来是2%,运营说是4%,数据同学给出的是3%,三方各执一词。问题不在谁算错了,而在于三方对"分子是谁、分母是谁、同一个人算不算两次"根本没有共识。转化率这个公式看似简单,真正卡住的从来不是Excel怎么写,而是口径怎么统一。
这种争论在每家公司都会上演,是因为转化率的定义高度依赖业务目标:想衡量的是"下单"还是"留资"、是"首次"还是"每次",分子分母就完全不同。没有先定目标就套公式,算出来的数字自然各说各话。产品示例:转化类指标的口径定义,可选用像456数据这样的网站分析工具作为三方对齐的参考基线(以官网产品页为准,访问日期2026-10-13,发布前需按当天页面复核,本文表述不构成报价承诺);但基线只是参照,分子分母与去重规则仍要由三方按自己的业务目标共同约定。
一、同一个转化率,三方却算出三个数
1.1 为什么会各执一词
要先看清争论的根源。财务习惯按成账单算,运营习惯按活动页访问算,数据习惯按埋点事件算,三者拿的根本不是同一批人。因为分子和分母指向的人群不一致,同一个"转化率"会被算出三个结果。要做的不是选一个数字,而是把三方拉到同一套口径上,否则这次选了谁的数,下次还会重吵一遍。每次都在争数字本身,却没有人停下来把口径写下来;一旦口径白纸黑字定下来,后面的分歧就会从"谁对"变成"要不要改"。
三方分歧的代价不只在会上浪费时间:同一个数对不上,预算、考核、对外口径都会跟着错。把它们硬当成同一个"转化率"去比,自然永远对不齐;只有先约定这一个数到底回答哪一个问题,三方取的才会是同一批人。
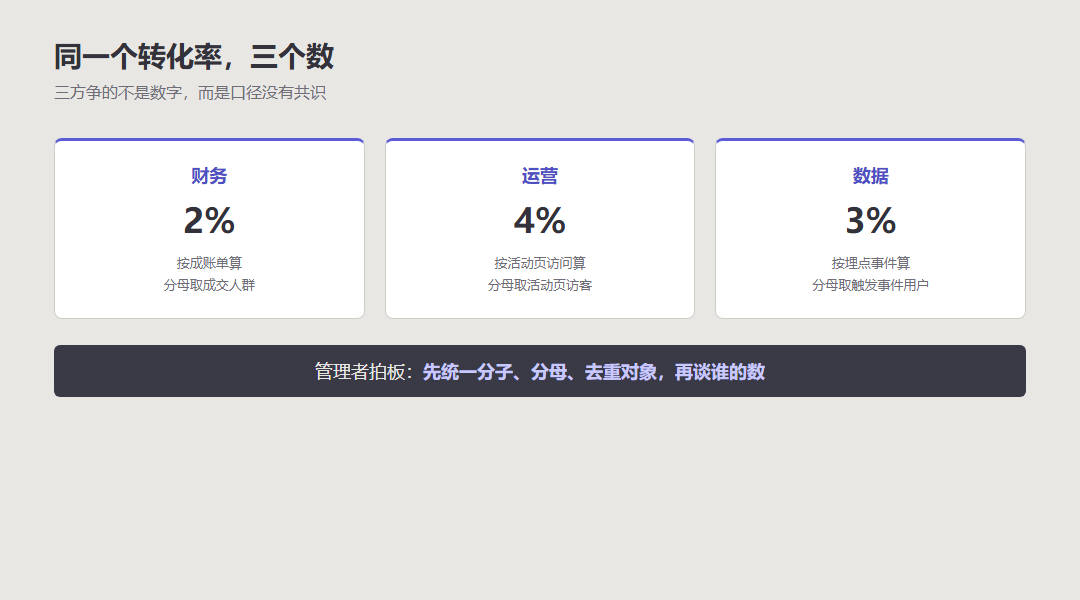
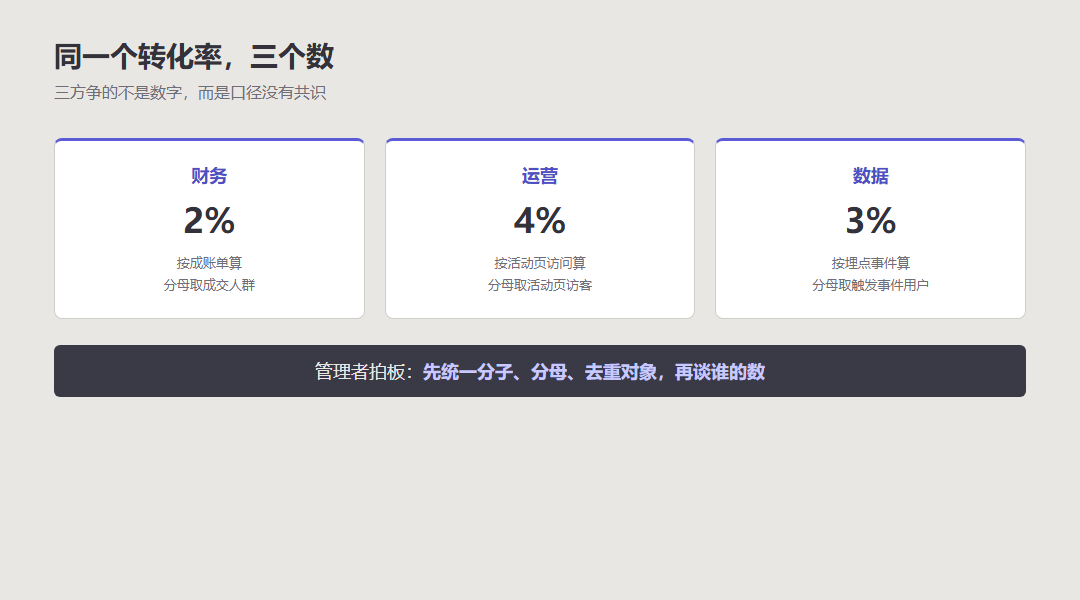
三方争的不是数字对错,而是分子、分母、去重对象有没有共识(场景为示例)
二、先按目标定分子与分母
2.1 转化目标不同,分子就不同
定转化率的第一步,是先明确要衡量什么目标。目标是"完成注册",分子就是完成注册的人数;目标是"提交订单",分子就是提交订单的人数。不能默认一个分子,因为不同目标对应的业务动作完全不同,混着用会让转化率失去意义。做法是把业务目标翻译成一句谁都听得懂的话,比如"让更多打开注册页的人完成注册"——分子是完成注册的人,分母是打开注册页的人。目标一直停留在"提升转化"这种模糊说法上,三方就会继续各自理解、各自取数。
2.2 分母要和分子指向同一批人
分母最容易出错。分子是"完成某动作的人",分母就应该是"本来有机会完成这个动作的人"。如果把分母设成全站访问、分子设成提交订单的人,那些只看了首页的访客也被算进分母,转化率就被人为稀释了。常见误区是图省事直接拿全站访问量当分母,分母里混进了大量根本没有机会完成目标动作的人——误点进来、看一眼就走;把这些人算进分母,等于让转化率替他们的离开买单,数字自然不好看。正确做法是让分母和分子指向同一批进入目标页面的人。
| 业务目标 | 分子(转化人数) | 分母(机会人群) | 去重对象 |
|---|---|---|---|
| 注册转化 | 完成注册的人数 | 进入注册页的人数 | 按用户去重 |
| 下单转化 | 提交订单的人数 | 进入商品页或结算页的人数 | 按人去重,非按订单 |
| 留资转化 | 提交表单的人数 | 打开表单页的人数 | 按提交人去重 |
三、Excel公式怎么设:含去重与除零
3.1 公式结构、动态数组与版本要求
口径定好后,Excel公式的核心不是函数多复杂,而是分子分母取的是哪两列、有没有做去重。同一个人在统计周期内多次访问、多次提交,若不去重就会被重复计入,转化率被抬高或压低。若使用支持动态数组的Excel(Microsoft 365 或 Excel 2021 及以上版本,版本与函数定义以微软官方当前文档为准,访问日期2026-10-13),可先用 UNIQUE 对用户ID列去重,再用 FILTER 筛出完成目标动作的人;转化率单元格可写作:=IFERROR(COUNT(FILTER(去重名单, 去重名单="已转化"))/COUNT(去重名单),0)。其中 IFERROR 以及 IF(分母=0,0,分子/分母) 用于在分母为0或空值时返回0,而不是报 #DIV/0! 错误。
老版本Excel(2019及更早)不支持UNIQUE/FILTER动态数组,替代方案是加一列辅助列用 COUNTIFS 按用户ID计数,再对辅助列求和得到去重分子与分母,最后相除。写公式前还要把三件事在报表里写死:统计对象是注册用户还是访问用户、同一人多次触发转化事件是否只计一次、统计时间窗按自然日、自然周还是活动期;这三项不写清,公式再对也会算出三个数。
| 步骤 | 设置内容 | 常见错误 |
|---|---|---|
| 取分子 | 统计完成目标动作的去重人数 | 把订单数当成人数 |
| 取分母 | 统计进入目标页的去重访客数 | 用全站UV当分母 |
| 去重 | UNIQUE/COUNTIFS按用户ID去重 | 同一人多次访问重复计 |
| 除零 | IFERROR或IF(分母=0,0,..) | 空值导致 #DIV/0! |
3.2 用10人/3人验算30%
下面用一组示例数字走一遍(数字仅为说明计算,需用自有数据校准,不代表真实业务):某天进入注册页的去重访客为10人(分母=10),其中完成注册的去重人数为3人(分子=3),则注册转化率=3÷10=30%。若不去重,同一个反复试了五次才注册成功的人可能在访问记录里被计五次,把分母撑成15、分子里他仍只算一次,3÷15=20%,结论完全不同。这正说明去重要同时作用在分子和分母两边,比值才真实可信;手工拼表靠删除重复项,跨表拼接时口径很容易在复制粘贴中走样,而平台自动统计按固定口径去重取数,不用每次手动对齐两张表。
| 对比维度 | Excel手工拼表 | 平台自动统计 |
|---|---|---|
| 去重方式 | 删除重复项手工处理 | 按用户ID自动去重 |
| 口径一致性 | 跨表拼接易走样 | 固定口径统一计算 |
| 更新成本 | 每次重新拉数拼表 | 看板持续更新 |
| 出错概率 | 重复计、漏计常见 | 规则固化后可复算 |
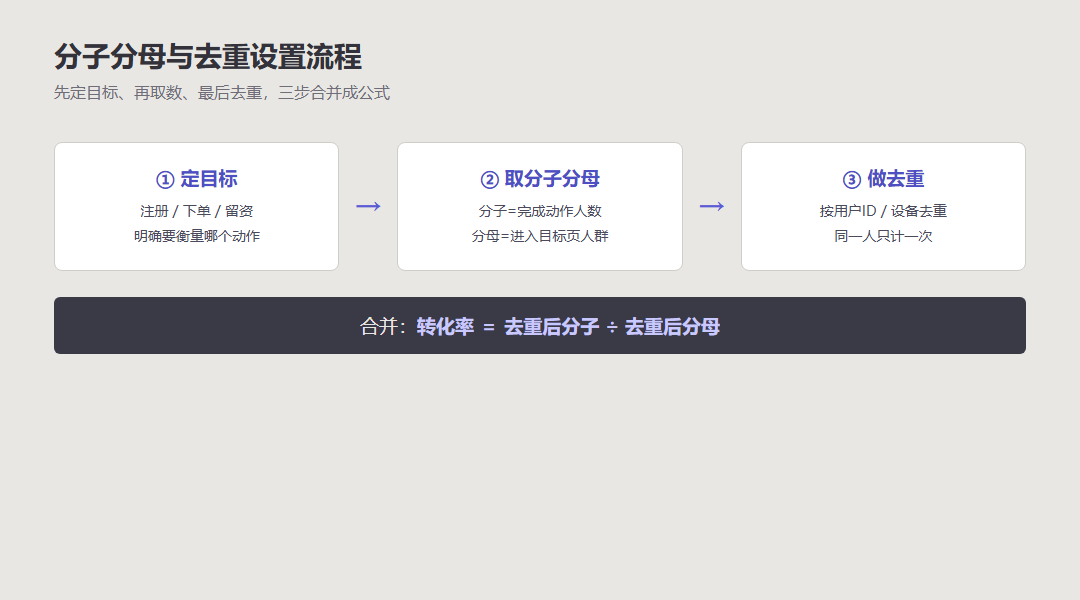
先定目标、再取分子分母、做去重与除零,公式才站得住(流程为示例)
四、把口径固化成报表规则文件
4.1 一份可执行的规则文件写什么
真正要做的,是把这次争论的结论写成一份报表规则文件。口径如果只存在于口头,下次经营会还会重演同样的争吵,所以要把分子、分母、去重对象、统计周期逐项写清楚,让财务、运营、数据以后都按同一份文件出数。文件不需要很长,关键是每一项都没有歧义;建议三方都在场确认一遍,避免写出来后又被某一方私下改动。只有大家都认这份规则,它才能真正约束后续报表。本文由官网内容团队整理,侧重方法与公开资料核对;文中的场景和数字示例不代表特定客户实测或效果承诺。
4.2 固化之后为什么还要回看
固化不等于一劳永逸。业务会变,新的转化目标会出现,这份规则文件要定期回看、遇目标调整时同步更新。以后讨论转化率,大家争的就不再是"谁的数字对",而是"要不要调整口径"——前者是对账,后者才是经营决策。落地后每隔一段时间抽几张已发出的报表,核对分子、分母、去重是否仍和规则一致;口径漂移往往是悄悄发生的,一旦发现不符就当场纠正并记录原因。
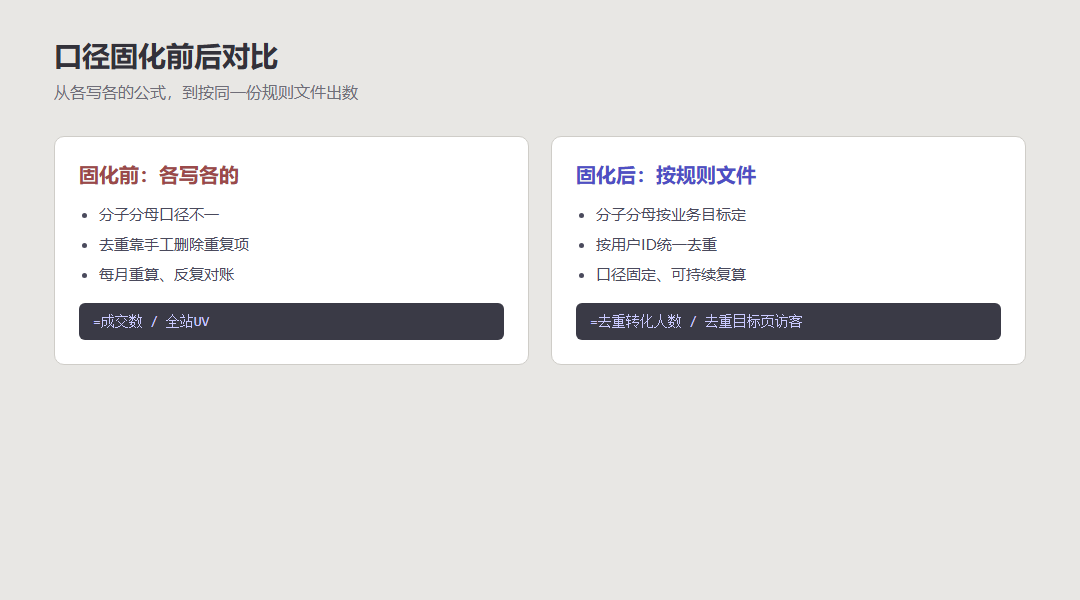
固化前各算各的、固化后按同一规则出数,是报表规则文件的价值(对比为示例)
五、规则文件落地后的复查动作
复查的动作很轻,不需要重新建模,只是对照规则文件逐条打勾:分子是否按去重人数、分母是否为同一机会人群、除零与空值是否仍返回0。把这份基线和自己写进报表文件的口径对照着用,三方对齐起来会更快;长期执行下来,团队讨论转化率时才有共同语言,精力也能从反复对账回到业务本身。
具体复查时,可以把规则文件拆成一张勾选表:分子是否只统计去重后的转化人数、分母是否限定在真正进入目标页的机会人群、统计时间窗是否与规则一致、空值与除零是否统一返回0。发现不一致时,先记录是口径漂移还是取数错误,再决定是修报表还是修规则;按季度回看一次并同步版本号,规则文件才不会停留在第一次成文的状态。